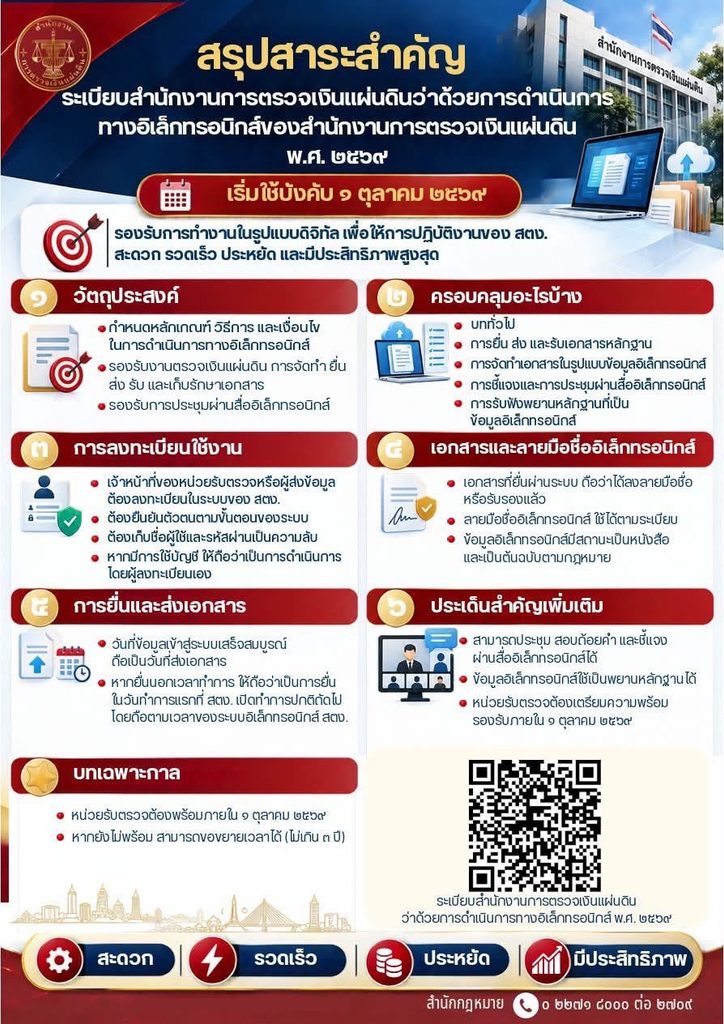

สำนักงานการตรวจเงินแผ่นดิน (สตง.) ได้เริ่มนำระบบการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์หรือ e-Audit มาใช้บังคับอย่างเป็นทางการตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป
#สาระสำคัญ คือ หน่วยงานของรัฐต้องเข้าสู่กระบวนการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์และถือปฏิบัติตามกรอบแนวปฏิบัติในการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ของสำนักงานการตรวจเงินแผ่นดินตามประกาศฉบับนี้ตั้งแต่วันที่ 1 ตุลาคม พ.ศ. 2569 เป็นต้นไป หน่วยงานของรัฐหน่วยงานใด ที่ยังไม่สามารถเข้าสู่กระบวนการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ภายในระยะเวลาที่กำหนดตามวรรคหนึ่ง ให้แจ้งเหตุขัดข้องและขอขยายระยะเวลาการเข้าสู่กระบวนการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์กับผู้ว่าการตรวจเงินแผ่นดินหรือผู้ที่ผู้ว่าการตรวจเงินแผ่นดินมอบหมายเป็นกรณี ๆ ไป และให้เร่งแก้ไขเหตุขัดข้องให้แล้วเสร็จพร้อมเข้าสู่กระบวนการตรวจสอบด้วยวิธีการทางอิเล็กทรอนิกส์ภายในระยะเวลาที่ขอขยาย ซึ่งต้องไม่เกินระยะเวลาสามปีนับแต่วันที่ประกาศนี้มีผลใช้บังคับ (ภายใน 30 กันยายน 2572)